Ставкаот 14,5 %
Сумма30 000 ₽ – 2 млн ₽
Платёж в месяцот 24 125 ₽
Объедините кредиты других банков в один
Лицензия ЦБ № 3354
Рефинансирование — новый кредит, которым закрывают старые. Смысла в нём два: снизить ставку и собрать несколько платежей в один. Выгода есть, когда новая ставка ниже прежней хотя бы на два-три процентных пункта и до конца срока далеко: при аннуитетных платежах основные проценты вы платите в первой половине срока, и в конце перекредитовываться уже поздно.
Считайте не только платёж, но и расходы на переход: новую страховку, оценку залога, если он есть. И проверьте, что старые кредиты действительно закрыты — возьмите в прежних банках справки об отсутствии задолженности, иначе копеечный остаток превратится в просрочку.
Перекредитование оправдано не всегда, и проверить это можно по нескольким простым признакам.
Сравнивайте предложения по полной стоимости, а не по яркой цифре ставки в рекламе.
Сравните итоговую переплату старого и нового кредитов за оставшийся срок, а не только размер ежемесячного платежа: платёж можно снизить растянув срок, но переплата при этом вырастет.
| Организация и продукт | Ставка | Сумма | Срок |
|---|---|---|---|
 Рефинансирование Ренессанс Банк | от 14,5 % | 30 000 ₽ – 2 млн ₽ | до 7 лет |
 Рефинансирование Альфа-Банк | от 17,99 % | 50 000 ₽ – 7,5 млн ₽ | до 5 лет |
 Рефинансирование ВТБ | от 19,9 % | 100 000 ₽ – 7 млн ₽ | до 7 лет |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Рефинансирование полезно, когда новая ставка заметно ниже, до конца срока далеко, а расходы на переход небольшие. Перед решением сравните общую переплату по старым и новому кредитам и убедитесь, что прежние долги будут закрыты полностью.
Семнадцать предложений по потребительским кредитам в каталоге для Коврова, а минимальная ставка среди них составляет 13,9 процента. Самая большая сумма в каталоге — 30 миллионов рублей, но это верхний предел, а не то, что получит каждый. Ставка и лимит зависят от дохода, кредитной истории и срока, поэтому сравнивать стоит по полной стоимости кредита, которую банк указывает в договоре в рамке. Кредитные карты в каталоге считаются отдельно, и у них свои условия по льготному периоду.
Автокредитов в каталоге семь, и это меньше, чем потребительских предложений. Минимальная ставка по ним та же, 13,9 процента, поэтому решают условия конкретного банка и заёмщика. Сбербанк держит в городе шесть отделений из семнадцати, ВТБ и Банк ПСБ по два, поэтому эти сети здесь заметнее всего. Крупнее всего банковская сеть во Владимире: пятьдесят пять отделений в шестидесяти двух километрах отсюда.
Досрочно погасить кредит можно без комиссии, это общее правило. Если вместе с кредитом предлагают страховку, её стоит проверить: от добровольной, навязанной к кредиту, можно отказаться в течение 30 дней. Ближайший город — Камешково в двадцати километрах, там три отделения банков. Судогда в пятидесяти трёх километрах, там четыре отделения.
Ковров: 17 отделений 9 банков. Больше всего точек: Сбербанк — 6, Почта Банк — 2, Банк ПСБ — 2. Самая высокая оценка посетителей — проспект Ленина, 38 (Альфа-Банк): ★ 5,0 по 272 отзывам. По выходным открыты 1 из 17, до позднего вечера или круглосуточно работают 1.

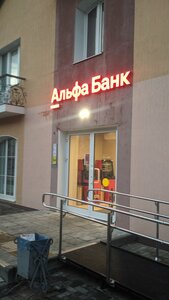



Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
В Коврове работают восемь банков, и в сумме у них семнадцать отделений. Сбербанк здесь самый представленный: его шесть отделений составляют больше трети всей сети. По два отделения есть у Почта Банка, Банка ПСБ и ВТБ, а Альфа-Банк, Россельхозбанк, Совкомбанк и Банк Уралсиб представлены одним офисом каждый. Отделения стоят на проспекте Ленина, улицах Зои Космодемьянской, Тургенева, Труда, Чернышевского и на Восточной улице.
Банкоматов в городе восемьдесят три, и двенадцать из них работают круглосуточно. У Сбербанка двадцать четыре, у ВТБ девятнадцать, у Банка ПСБ четырнадцать, у Т-Банка десять, у Газпромбанка четыре. Лучше всего отзывы у Альфа-Банка по адресу проспект Ленина, 38: рейтинг пять из пяти по двумстам семидесяти двум отзывам, работает по будням с девяти до шести. В выходные открыто одно отделение, а круглосуточного отделения в городе нет. Сбербанк лидирует и по банкоматам, и это заметно по числу точек.
Если нужного банка в Коврове нет, ближайшие варианты находятся в соседних городах. В каталоге двенадцать банков без отделения в городе, хотя Т-Банк и Газпромбанк ставят здесь свои банкоматы. Ближайший крупный город с отделениями — Владимир, в шестидесяти двух километрах, там пятьдесят пять отделений. Иваново в семидесяти пяти километрах, там их семьдесят два. Камешково в двадцати километрах, и там три отделения.
Самые низкие ставки — у кредитов под залог и у предложений для зарплатных клиентов. Без залога ориентируйтесь на ПСК: она учитывает все обязательные платежи.
Для небольших сумм — только паспорт. Для крупных банк попросит подтвердить доход: справкой, выпиской из СФР через Госуслуги или по форме банка.
Частые причины — высокая долговая нагрузка (ПДН), просрочки в кредитной истории, много заявок за короткий срок и ошибки в анкете.
Да, по закону — в любой момент без штрафов. Банк нужно уведомить за 30 дней, если договор не предусматривает меньший срок.